有研硅作为国内半导体硅材料领域的重要企业,其IPO进程备受市场关注。招股书所披露的信息显示,公司在12英寸硅片先进制程方面高度依赖参股公司,同时历史股权转让存在瑕疵,技术转让亦引发监管与投资者的多重疑虑。本文将从这三个维度展开分析,揭示有研硅上市之路上值得警惕的风险点。
一、12英寸硅片先进制程受制于参股公司
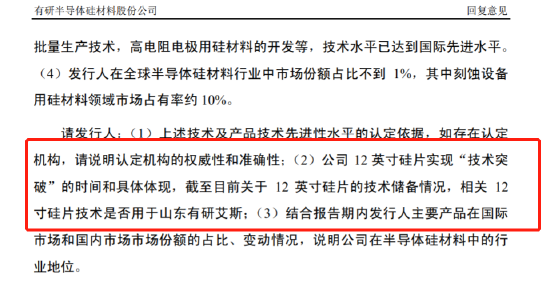
12英寸硅片是先进制程芯片制造的核心基础材料,其技术门槛高、资金投入大。有研硅在12英寸硅片领域虽已有所布局,但招股书显示,公司在先进制程(如28nm及以下节点)所需的12英寸硅片产品上,主要依赖参股公司山东有研艾斯半导体材料有限公司(以下简称“有研艾斯”)。有研硅持有有研艾斯约30%股权,并未形成控股,这意味着公司在先进制程12英寸硅片的研发、生产与销售上缺乏主导权。
具体而言,有研艾斯负责12英寸硅片的研发与产业化,而有研硅主要通过参股方式分享收益。这种安排导致有研硅在先进制程产品上不具备完整的技术控制力和产能调配权。若参股公司经营出现波动、技术路线调整或各方股东利益出现分歧,有研硅的12英寸硅片业务将直接受到冲击。参股模式下的关联交易、同业竞争等问题也可能引发审核问询。对于一家拟IPO企业而言,核心产品依赖参股公司,无疑削弱了其独立性与持续盈利能力的确定性。
二、历史股权转让存瑕疵
招股书披露,有研硅在历史沿革中曾发生多次股权转让,其中部分转让存在程序瑕疵。例如,早期股权转让中,存在未按规定履行资产评估备案、进场交易等程序的情形,部分转让价格与同期净资产值存在差异,公允性存疑。尽管公司解释称相关转让已获有权部门确认或事后补正,但此类瑕疵仍可能构成IPO审核中的实质性障碍。
监管机构对拟上市企业历史股权转让的合法合规性极为关注,尤其关注是否存在国有资产流失、利益输送或股权代持等情形。有研硅历史股权转让瑕疵若未能彻底清理或取得充分有效的法律意见,可能招致连续问询,甚至影响上市进程。投资者亦需关注该等瑕疵是否会导致股权结构不稳定或潜在纠纷。
三、技术转让风险不容忽视
有研硅的技术来源与转让情况也是审核焦点。招股书显示,公司部分核心技术系通过受让方式取得,涉及与控股股东、关联方或其他主体之间的技术转让。技术转让的定价公允性、权属清晰性、是否存在权利限制或纠纷,均是需要重点关注的问题。
一方面,若技术转让涉及国有资产或关联交易,需论证定价依据及程序合规性;另一方面,受让技术的先进性、独立性及可持续性直接关系到公司的核心竞争力。若核心技术依赖外部转让而非自主研发,且转让方存在竞业限制或后续改进成果归属不清,可能影响公司技术独立性及持续创新能力。技术转让是否涉及专利权属纠纷、是否已办理法定登记手续,亦是审核问询的高频问题。
有研硅IPO之路面临三重考验:12英寸硅片先进制程受制于参股公司,削弱了业务独立性;历史股权转让瑕疵可能引发合规性质疑;技术转让风险则关乎核心竞争力的稳定。对于投资者而言,需审慎评估上述风险对公司长期价值的影响;对于监管机构而言,这些问题的厘清将是审核的关键。有研硅能否顺利过会,取决于其能否对上述事项作出充分、合理的解释与整改。